|
 |
|
|
 |
 |
|
新闻资讯
|
|
 |
视频新闻 |
 |
|
|
协会新闻 |
|
|
|
国内新闻 |
|
|
|
国际新闻 |
|
|
 |
|
|
协会通告 |
| 河北省中小企业技术创新服务协会—唐山分会成立通知 |
| 河北省中小企业技术创新服务协会人员名单 |
| 河北省中小企业技术创新服务协会—保定分会成立通知 |
| 河北省中小企业技术创新服务协会关于征集新会员的通知 |
| 河北省中小企业技术创新服务协会诚招业务员 |
| 河北省中小企业技术创新服务协会业务范围 |
| 河北省中小企业技术创新服务协会驻省内各地办事处 |
|
|
供求信息 |
| 建设银行:创新推进普惠金融 服务助力小微企业 |
| 河北 省级中小企业创业辅导基地开始申报 |
| 具备五个条件可申报河北省中小企业创业辅导基地 |
| 农行河北分行助力小微企业发展 |
| 资金投资合作 |
| 无边界培训:企业人力资本新引擎 |
| 技术创新方法培训服务 |
| 科技查新咨询服务 |
|
10月16日,中国证监会官网挂出一份备案通知书:合肥优艾智合机器人股份有限公司(下称"优艾智合")拟发行不超过4947.78万股境外上市普通股,登陆港交所主板;与此同时,37名股东合计持有的2.44亿股境内未上市股份将转为境外上市股份,实现"全流通"。
优艾智合以港交所18C章特专科技公司身份申报,由中金公司独家保荐,2025年9月首次递表、2026年3月二次递表,如今扫清了境内监管环节,距离聆讯只差一步。若顺利挂牌,"移动操作机器人第一股"的帽子大概率会落在优艾智合头上。
但备案落地的同时,围绕优艾智合的质疑声也集中浮出水面。归纳起来大致有三条:其一,2023年至2025年该公司累计净亏损8.44亿元,且2025年亏损不降反升;其二,经营活动现金流连续三年净流出,应收账款越滚越大;其三,收入增速从136.7%回落至33.3%,前五大客户占比却在走高。
先把态度摆清楚:这些质疑都有报表出处,不是凭空而来,有质疑是好事,能逼着市场把招股书读得更细。但问题在于,优艾智合招股书里还有另外一组数字,指向的方向恰好相反。
只读其中任何一组,得出的结论都是片面的。优艾智合的这份报表,需要拆开揉碎,再放回行业的坐标系里重新读一遍。
质疑声中分量最重的一条是亏损。
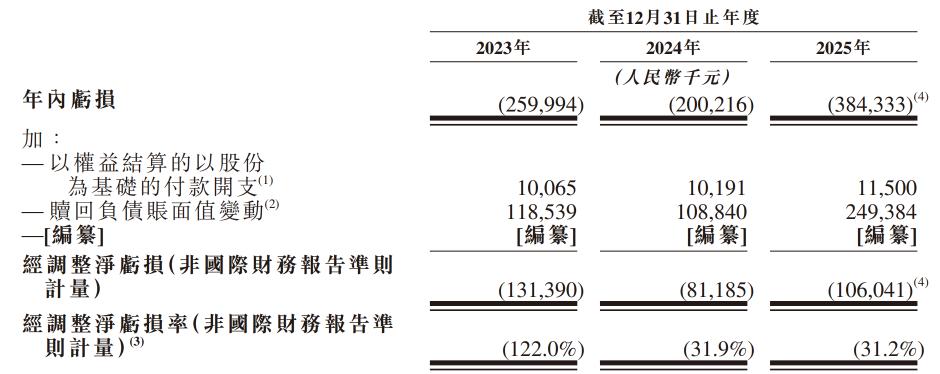
2023年至2025年,优艾智合净亏损分别为2.60亿元、2.00亿元和3.84亿元,2025年同比扩大近一倍,三年累亏8.44亿元。单看这组数字,确实不好看。
但利润表要往下多翻一层。2025年3.84亿元的净亏损里,有一项叫"赎回负债账面值变动",金额2.49亿元,占亏损总额的64.9%。
这是给一级市场投资人发行的附特殊权利股份,按会计准则以公允价值计量——公司估值每抬升一次,账上就要多确认一笔亏损。它不发生任何现金流出,并且在上市完成后,这部分负债将重新分类至权益,从此不再扰动利润表。
换句话说,这是一笔"估值越涨、亏损越大"的会计镜像,与日常经营没有关系。再加上公司每年约千万元级的股份支付,2025年优艾智合账面亏损的大头,源头其实真正都不在经营层面。
把口径切换到公司披露的经调整净亏损,图景完全不同。2023年至2025年,公司经调整净亏损分别为1.31亿元、0.81亿元和1.06亿元,经调整净亏损率从122.0%一路收窄至31.9%、31.2%。三年时间,优艾智合每收入一块钱对应的亏损从一块二降到三毛一,这条曲线的方向是明确的。
至于2025年其经调整亏损比2024年多了约0.25亿元,原因同样写在招股书里,公司研发开支从0.62亿元重新加码至0.83亿元,同时公司拓展日本等海外市场带来销售费用也在上升。这是主动把钱花出去,而不是业务亏出来的。
业绩记录期间,优艾智合研发投入累计2.13亿元,占累计收入的30.3%;141名研发人员占员工总数33.7%,平均工作经验7.5年,手握241项注册专利。这种投入强度,决定了优艾智合现阶段的利润表注定不会好看。
问题只在于,这些钱花得到底值不值?毛利率给出了答案。
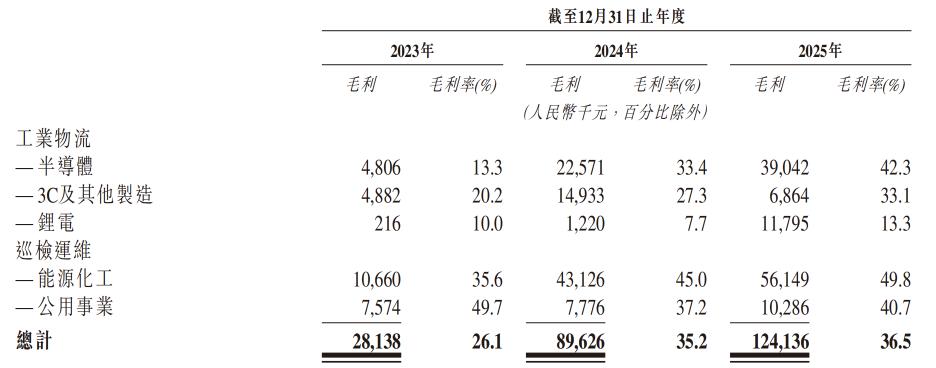
2023年至2025年,优艾智合毛利率从26.1%抬升至35.2%、36.5%,累计提升10.4个百分点;毛利额从0.28亿元增至1.24亿元,复合增速110.2%,跑赢了收入77.6%的复合增速。其中,巡检运维解决方案的毛利率已从40.3%升至48.1%;能源化工行业解决方案毛利率从35.6%升至45%以上。
如果一家公司是靠低价换规模,毛利率应该掉头向下,而不是三年抬升十个百分点。同期,优艾智合营运开支占总收入的比率从161.6%压缩到72.8%,规模效应已经开始兑现。
再把镜头拉到行业层面。全球AMR龙头极智嘉(2590.HK)2025年收入31.71亿元,是优艾智合的九倍,2022年至2025年同样累亏35.36亿元,直到2025年净亏损才收窄至0.1亿元。
另外,同在排队港股IPO的斯坦德机器人,2023年至2025年累亏3.47亿元,其中2025年单年亏损的扩大同样源于一笔1.47亿元的股份支付,而非经营突然崩坏。
机器人赛道的商业模式本就是"研发先行、利润后到",优艾智合的账面亏损,在行业内是共性而非个案。极智嘉今年7月上市时香港公开发售超额认购133.62倍,说明资本市场对这一商业模式的定价逻辑早已跑通。
第二条质疑指向资金面。
优艾智合经营活动现金流连续三年净流出,2023年至2025年分别为0.94亿元、0.8亿元和1.85亿元;贸易应收款项及应
|